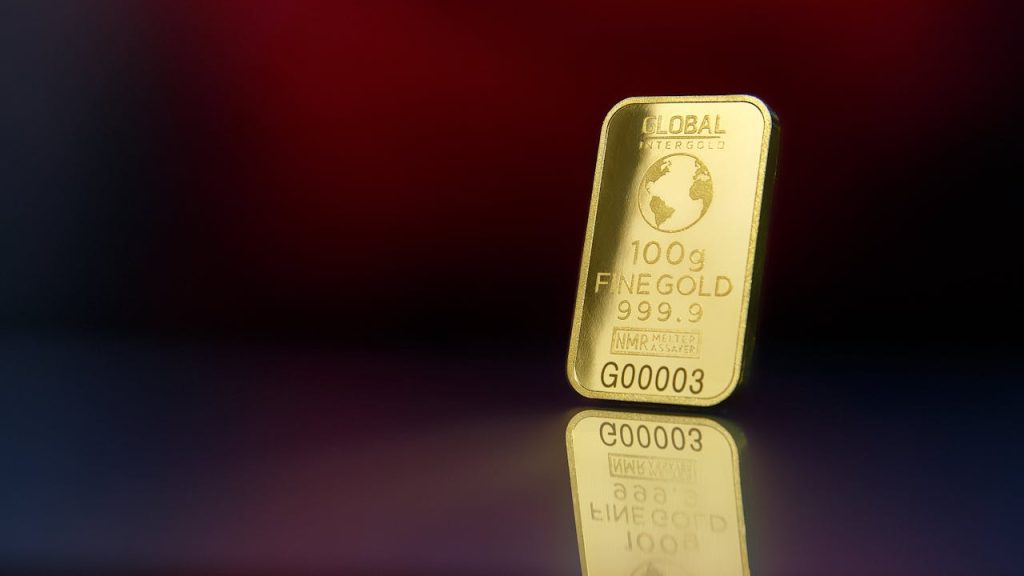
Cena zlata ostaja na zelo visokih ravneh in je še vedno nad 4.000 dolarjev za unčo. Kljub povečani nestanovitnosti analitiki ocenjujejo, da temeljni dejavniki za plemenito kovino ostajajo močni, ugodno okolje pa se po njihovem mnenju obeta tudi podjetjem, ki zlato pridobivajo.
Na gibanje cene najbolj vplivajo obrestne mere, pričakovanja glede denarne politike, vrednost dolarja in geopolitične napetosti. Portfeljska upravljavka pri Crédit Mutuel Asset Management Charlotte Peuron v analizi med glavnimi razlogi za trdnost zlata izpostavlja gospodarska tveganja, zmanjševanje vrednosti dolarja in hitro kopičenje javnega dolga. V takšnem okolju se vlagatelji po njenih besedah znova obračajo k zlatu kot sredstvu za razpršitev naložb.
Prav vloga zlata pri razpršitvi portfelja postaja vse pomembnejša. Kovino je mogoče v naložbe vključiti neposredno, v fizični ali finančni obliki, ali posredno prek podjetij, ki se ukvarjajo z njenim pridobivanjem. Peuronova ob tem opozarja, da lahko spremembe obrestnih mer kratkoročno pritisnejo na ceno. Zlato namreč samo po sebi ne prinaša donosa, zato so višje obrestne mere zanj praviloma manj ugodne.
Dolgoročno naj bi temelji trga vseeno ostali trdni, posebno težo pa analiza pripisuje sami ravni cene. Visoka cena zlata ima namreč posledice za rudarska podjetja. Ko se prodajna cena njihovega proizvoda zviša, stroški pridobivanja pa ne rastejo enako hitro, se lahko njihove marže občutno izboljšajo. Peuronova v tej zvezi govori o operativnem vzvodu zlatarskih oziroma rudarskih podjetij, del koristi od visokih cen pa se lahko prelije tudi k delničarjem.
Za vlagatelje trenutne razmere tako niso zanimive le zaradi gibanja cene zlata, ampak tudi zaradi poslovanja podjetij, ki imajo dostop do nahajališč in lahko kovino pridobivajo z razmeroma konkurenčnimi stroški.
Trg kljub temu ostaja občutljiv na spremembe denarne politike, obrestnih mer in geopolitičnih razmer. Analitiki zato ob kratkoročni nestanovitnosti ostajajo pri bolj optimističnem dolgoročnem pogledu.